في الأسبوع الماضي، مضى الاحتياطي الفيدرالي قدمًا في رفع سعر الفائدة بمقدار 25 نقطة أساس، وهو ما توقعه الكثيرون، مما أدى إلى ارتفاع حاد في سعر الدولار الأمريكي وتوقف مؤقت للارتفاع الذي شهدته الأسهم والأصول عالية المخاطر. وقد خضع هذا الارتفاع في سعر الفائدة لتدقيق دقيق من قبل محللي السوق. ففي الأسبوعين الماضيين، منذ انهيار بنك وادي السيليكون (SVB) وشركة سيلفرجيت كابيتال، شهدنا تدفقات رأسمالية خارجية بمليارات الدولارات من المؤسسات المالية. ويعود السبب الرئيسي وراء هروب المودعين إلى قيام الأفراد ومديري الأصول بنقل رؤوس أموالهم من حسابات التوفير منخفضة الفائدة إلى أسواق النقد مرتفعة الفائدة على شكل سندات خزانة بعائدات تزيد عن 4%. وفي أسبوع انهيار بنك وادي السيليكون، شهدت أدوات الاستثمار منخفضة المخاطر، التي تستثمر الأموال في ديون حكومية وشركات قصيرة الأجل، تدفقات صافية بلغت حوالي 121 مليار دولار. وستؤدي هذه الزيادة بمقدار 25 نقطة أساس إلى زيادة عائد سندات الخزانة الصادرة حديثًا (مما يؤدي إلى تفاقم هروب المودعين)، وإلى انخفاض قيمة السندات الحالية ذات العائدات المنخفضة. بعد أن بدأ بنك الاحتياطي الفيدرالي الأمريكي (SVB) في التراجع، أعلن البنك عن برنامج التمويل لأجل محدد (BTFP) في محاولة للحد من انتشار العدوى داخل الاقتصاد. يوفر هذا البرنامج للمؤسسات الإيداعية المؤهلة سيولة مقابل تقديم ضمانات مثل سندات الخزانة المتعثرة والأوراق المالية المدعومة بالرهن العقاري. فسر بعض المشاركين في السوق هذا في البداية على أنه بدء من جانب البنك الاحتياطي الفيدرالي لجولة أخرى من التيسير الكمي (QE)؛ إلا أن الآلية الفعلية بالغة الأهمية هنا. التيسير الكمي هو وسيلة البنك الاحتياطي الفيدرالي لضخ أكبر قدر من السيولة في الاقتصاد. لو كان البنك الاحتياطي الفيدرالي منخرطًا في هذا بنشاط، mediumستصبح التوقعات على المدى الطويل أكثر تفاؤلاً. يجب إعادة ضمانات برنامج BTFP المُقدمة إلى الاحتياطي الفيدرالي، على الأقل في الوقت الحالي، إلى البنك في نهاية المدة، وهذا يأتي بتكلفة. لذا، ودون الخوض في التفاصيل، فإن التأثير على السيولة يختلف تمامًا عن التيسير الكمي الفعلي. في الواقع، تُظهر الأزمة المصرفية الأخيرة واستجابة الاحتياطي الفيدرالي أنه على المدى القصير، يجب التحول إلى سياسة نقدية تيسيرية. policy يُستبعد حاليًا. يُظهر مخطط BTFP بوضوح كيف ستستخدم السلطات النقدية جميع التدابير المتاحة للحفاظ على الاستقرار خلال فترة تشديد السياسة النقدية، مما يعني على الأرجح أن الهبوط الحاد أصبح واردًا بقوة.
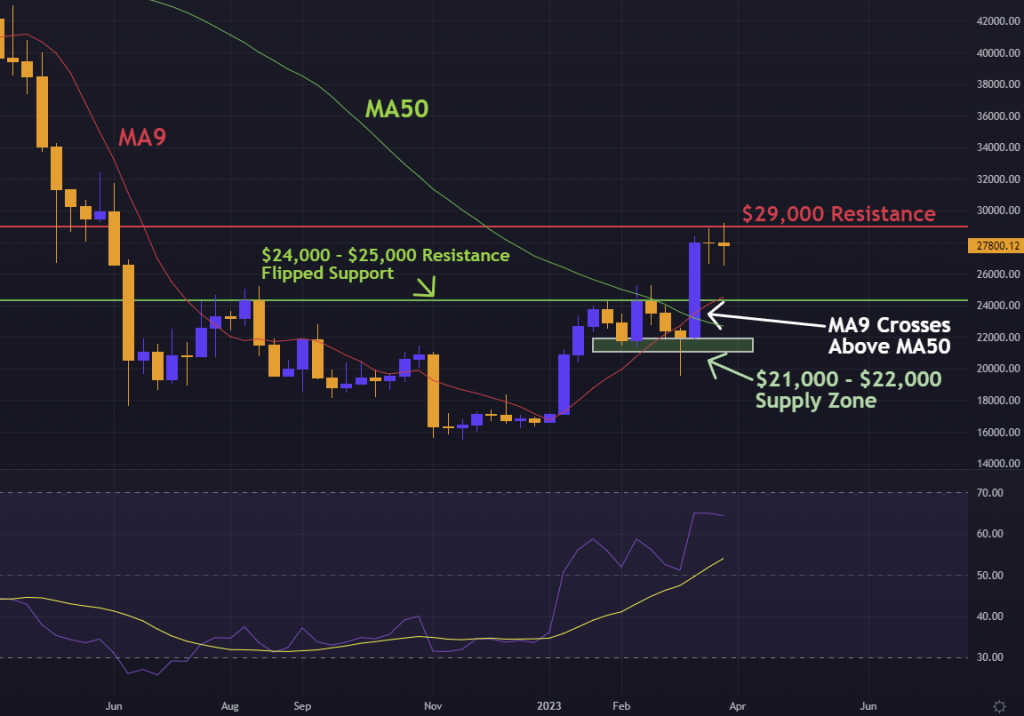
من منظور تقني ، يبدو مخطط البيتكوين الأسبوعي جيدًا. لقد ظهر الزخم الصعودي من عبور MA9 فوق MA50 حيث ارتفع البيتكوين نحو المقاومة النفسية الرئيسية عند 30 ألف دولار. يأمل الثيران في إغلاق أسبوعي فوق مستوى المقاومة 29 ألف دولار ، والذي من شأنه أن يشعل الارتفاع إلى 30 ألف دولار وما بعده. إذا انهار هذا الزخم الصعودي ، فمن المرجح أن يختبر السوق نطاق الدعم بين 24 و 25 ألف دولار. من المحتمل أن يؤدي الانخفاض خلال هذا إلى انهيار نحو منطقة العرض التي تتراوح بين 21 ألف دولار و 22 ألف دولار ، حيث من المفترض أن يكون هناك الكثير من صفقات الشراء غير المعبأة التي لم يتم ملؤها قبل الارتفاع الحالي. تشير حقيقة أن مؤشر القوة النسبية يحوم حول مستويات ذروة الشراء إلى أن السوق يمكن أن يكون مستعدًا للانعكاس ويدعم السيناريو الهبوطي.
مع تقدمنا، سيكون لبيانات مؤشر أسعار المستهلك الأمريكي الصادرة في ١٢ أبريل تأثير على اتجاه السوق على المدى القصير. ستوفر أرقام مؤشر أسعار المستهلك الضعيفة أصولًا عالية المخاطر مثل crypto مع زخم صعودي، يُلحق الضرر بالدولار الأمريكي وعوائده. ومجددًا، ستكون التقلبات عالية في هذه الفترة، لذا ينبغي توخي الحذر، لا سيما في مراكز الرافعة المالية.
تحقق من الرسم البياني على TradingView اضغط هنا.